L’acquisition d’un bien immobilier représente un engagement important, jalonné d’étapes précises allant de la formulation de l’offre jusqu’à la signature de l’acte authentique chez le notaire. Chaque phase entraîne des implications juridiques, financières et techniques, nécessitant une bonne compréhension des procédures telles que les différentes formes d’avant-contrats, les conditions suspensives liées au financement, ou encore l’importance des diagnostics immobiliers. Ce guide propose un éclairage détaillé pour sécuriser votre projet d’achat immobilier en 2026.
L’article en bref
Mieux comprendre les étapes incontournables facilite la préparation juridique et financière lors d’un achat immobilier.
- Clarification de l’offre d’achat : Formalismes et obligations pour une proposition engageante
- Différences entre compromis et promesse : Types d’avant-contrats et implications juridiques
- Rôle clé du financement : Importance des conditions suspensives pour sécuriser l’emprunt
- Finalisation chez le notaire : Vérifications, signature de l’acte authentique et remise des clés
Comprendre ces étapes évite les pièges et sécurise votre acquisition immobilière.
Les fondations de l’achat immobilier : faire une offre d’achat claire et précise
L’achat immobilier débute souvent par l’envoi d’une offre d’achat au vendeur, qui formalise votre volonté d’acquérir le bien à un prix déterminé. Pour être juridiquement valable, cette offre doit comporter plusieurs éléments essentiels : identification des parties, description complète du bien (adresse, type de logement, superficie), montant proposé ainsi que la durée de validité de l’offre. Celle-ci est généralement de une à deux semaines. Inclure une condition suspensive liée à l’obtention d’un crédit immobilier est vivement recommandé pour vous prémunir en cas de refus de prêt.
Cette étape conditionne la négociation : le vendeur peut accepter, refuser ou formuler une contre-offre. Il est important de noter qu’aucun acompte ne doit être versé à ce stade, sous peine de rendre l’offre caduque. Un exemple concret : lors d’une récente simulation, une offre comportant une attestation de financement émise par la banque a renforcé la crédibilité de l’acquéreur, facilitant ainsi la concrétisation de la transaction.
Avant-contrat : comprendre compromis de vente et promesse unilatérale
Après acceptation de l’offre, la sécurisation de la transaction passe par la signature d’un avant-contrat. Deux formules principales s’offrent à vous :
- Le compromis de vente engage fermement vendeur et acheteur. Les deux parties s’engagent réciproquement, sous réserve des conditions suspensives telles que l’obtention d’un financement.
- La promesse unilatérale de vente ne lie que le vendeur, qui s’engage à ne pas vendre à un autre acquéreur pendant un délai donné, généralement trois mois. L’acheteur a une option d’achat avec indemnité d’immobilisation.
Dans les deux cas, le dépôt de garantie est courant, souvent compris entre 5 % et 10 % du prix, et sera déduit du prix à la signature de l’acte authentique. Si vous vous rétractez hors délais ou conditions prévues, cette somme peut être conservée par le vendeur. Le tableau ci-dessous synthétise ces distinctions :
| Caractéristique | Compromis de vente | Promesse unilatérale de vente |
|---|---|---|
| Engagement des parties | Vendeur et acheteur engagés | Vendeur seul engagé, option pour l’acheteur |
| Dépôt de garantie | 5-10 % du prix, déduit du montant final | Indemnité d’immobilisation, déduite ou conservée |
| Droit de rétractation | 10 jours pour l’acheteur après signature | 10 jours pour l’acheteur après signature |
| Flexibilité | Engagement ferme | Plus de liberté pour l’acheteur |
Les diagnostics immobiliers et documents indispensables avant la signature
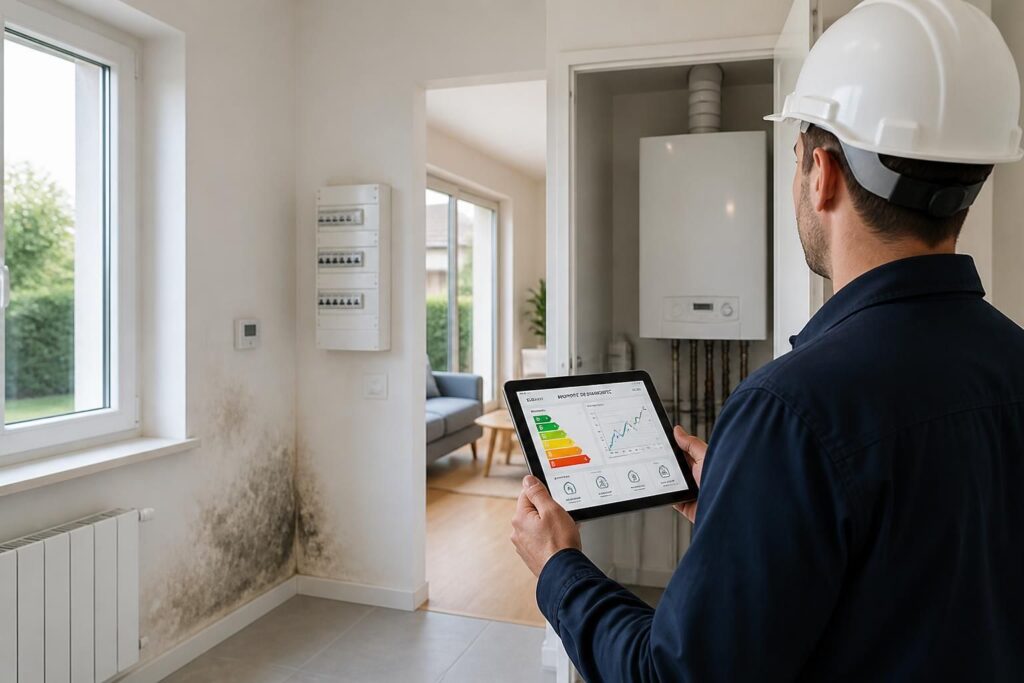
Pour garantir une acquisition sécurisée, le vendeur doit fournir un Dossier de Diagnostic Technique (DDT) comprenant plusieurs diagnostics obligatoires, adaptant leur nécessité à l’ancienneté et à la localisation du bien. En 2026, les diagnostics énergétiques sont particulièrement scrutés, notamment le Diagnostic de Performance Énergétique (DPE), qui influence la valorisation d’un logement et la possibilité de location selon la réglementation thermique en vigueur.
- Diagnostic amiante pour les biens construits avant 1997
- Diagnostic plomb (CREP) pour les logements antérieurs à 1949
- Diagnostic termites dans les zones à risque
- Diagnostics gaz et électricité pour les installations de plus de 15 ans
- État des Risques et Pollutions (ERRIAL)
Pour les biens en copropriété, il est nécessaire d’ajouter le règlement de copropriété, les procès-verbaux des assemblées générales récentes ainsi que l’état daté. Le notaire joue un rôle central dans la vérification complète et la transmission de ces pièces, minimisant ainsi les risques de litiges post-achat.
Financement : conditions suspensives et obtention du crédit immobilier
La signature de l’avant-contrat, qu’il s’agisse du compromis ou de la promesse de vente, ouvre une phase qui dépend étroitement de l’obtention de votre financement. La majorité des avant-contrats contient une condition suspensive liée à l’obtention d’un crédit immobilier, qui vous protège si votre prêt est refusé. En général, vous disposez d’un délai entre 45 et 60 jours pour obtenir une offre formelle de prêt.
Il est recommandé d’entamer les démarches de recherche de financement dès la phase de visite pour mieux cibler votre budget. Certains établissements proposent des solutions simples avec zéro frais de dossier et options de renégociation gratuite pour s’adapter aux évolutions de taux comme observé récemment avec certaines banques en ligne.
Signature de l’acte authentique chez le notaire et remise des clés
La dernière étape de l’achat immobilier est la signature de l’acte authentique devant le notaire, généralement 2 à 3 mois après l’avant-contrat. À ce stade, le notaire s’assure de la levée de toutes conditions suspensives et réalise les vérifications juridiques nécessaires, notamment sur l’absence d’hypothèques, droits de préemption et conformité cadastrale.
La signature officialise le transfert de propriété. Vous versez alors le prix restant, ainsi que les frais de notaire qui représentent environ 7 à 8 % dans l’ancien. Immédiatement après, le vendeur vous remet les clés du logement.
Un dernier conseil pratique : contactez rapidement votre compagnie d’assurance pour souscrire une assurance habitation adaptée à votre nouveau bien, car vous devenez responsable dès la signature.
Quel est le délai légal de rétractation après la signature d’un avant-contrat ?
L’acheteur dispose d’un délai de 10 jours calendaires, commençant le lendemain de la notification de l’avant-contrat, pour se rétracter sans pénalité. Le vendeur, quant à lui, n’a pas ce droit de rétractation.
Quelle est la différence principale entre compromis de vente et promesse unilatérale ?
Le compromis engage simultanément vendeur et acheteur, tandis que la promesse unilatérale lie uniquement le vendeur et laisse un droit d’option à l’acheteur.
Quels documents doivent obligatoirement accompagner la signature de l’avant-contrat ?
Le Dossier de Diagnostic Technique (DDT), incluant le DPE, ainsi que les documents liés à la copropriété le cas échéant, comme le règlement et les procès-verbaux des assemblées générales.
Pourquoi inclure une condition suspensive dans une offre d’achat ?
Elle protège l’acheteur en rendant la vente subordonnée à l’obtention du prêt immobilier. En cas de refus, l’acheteur peut se désengager sans perdre les sommes versées.
Quels sont les frais à prévoir lors de la signature de l’acte authentique ?
Les frais d’acquisition comprennent les droits de mutation, les émoluments du notaire et les débours. Ils s’élèvent en moyenne à 7-8 % du prix dans l’ancien, et sont moindres dans le neuf.